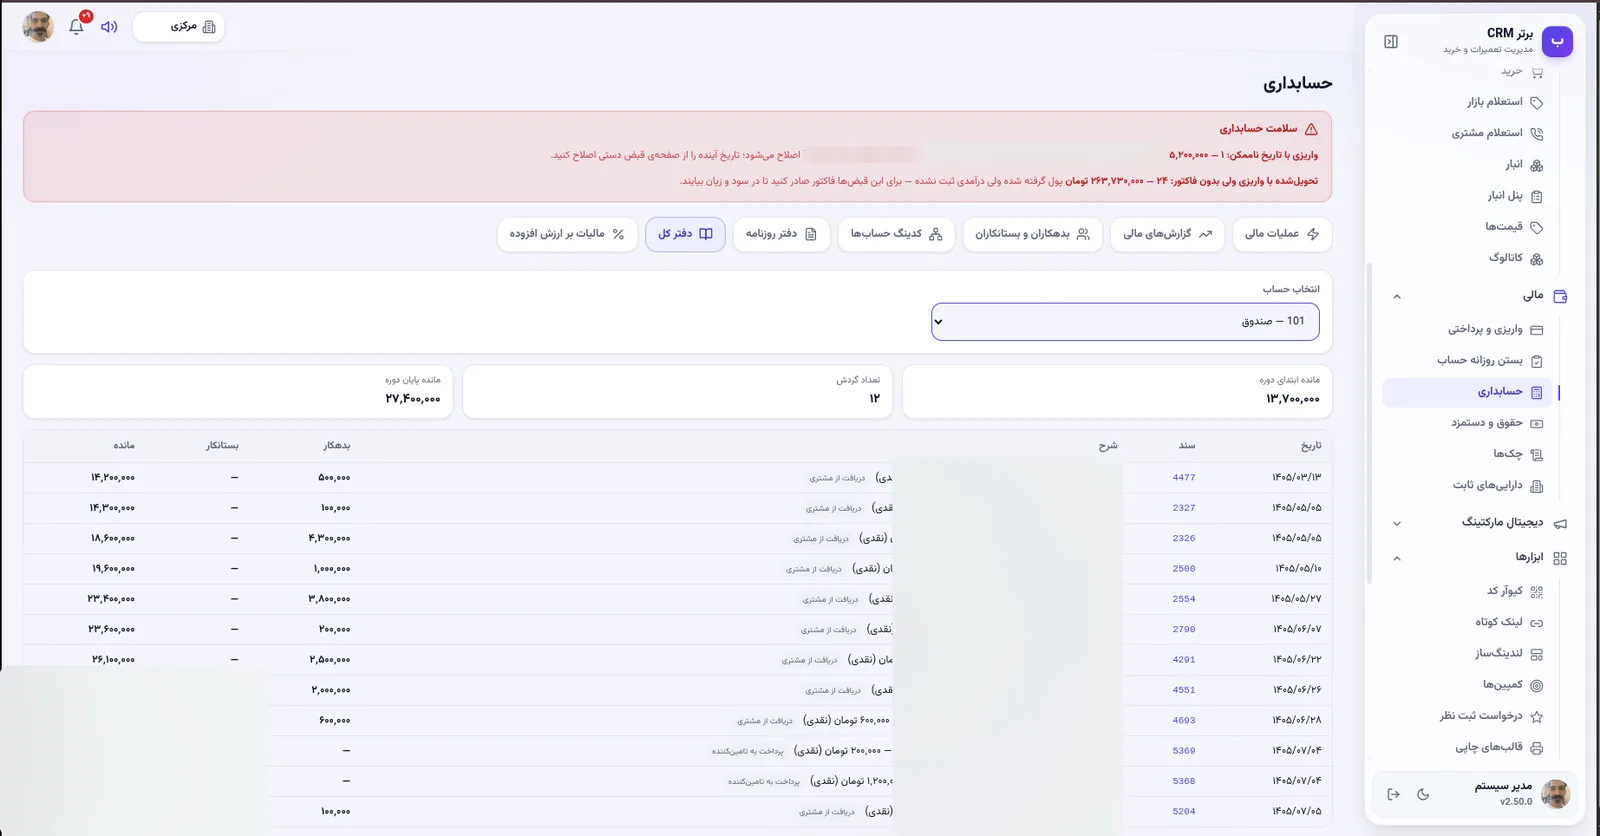
۱اگر فقط درآمد و هزینه را جمع بزنید، هیچ وقت نمی فهمید چقدر طلب دارید، چقدر بدهکارید، و چقدر از پولتان در قفسه به شکل قطعه خوابیده. دفترداری دوطرفه دقیقاً برای همین ساخته شده و برخلاف تصور، لازم نیست حسابدار باشید تا ازش استفاده کنید — چون در «رو به راه» بیشتر سندها خودشان ساخته می شوند.
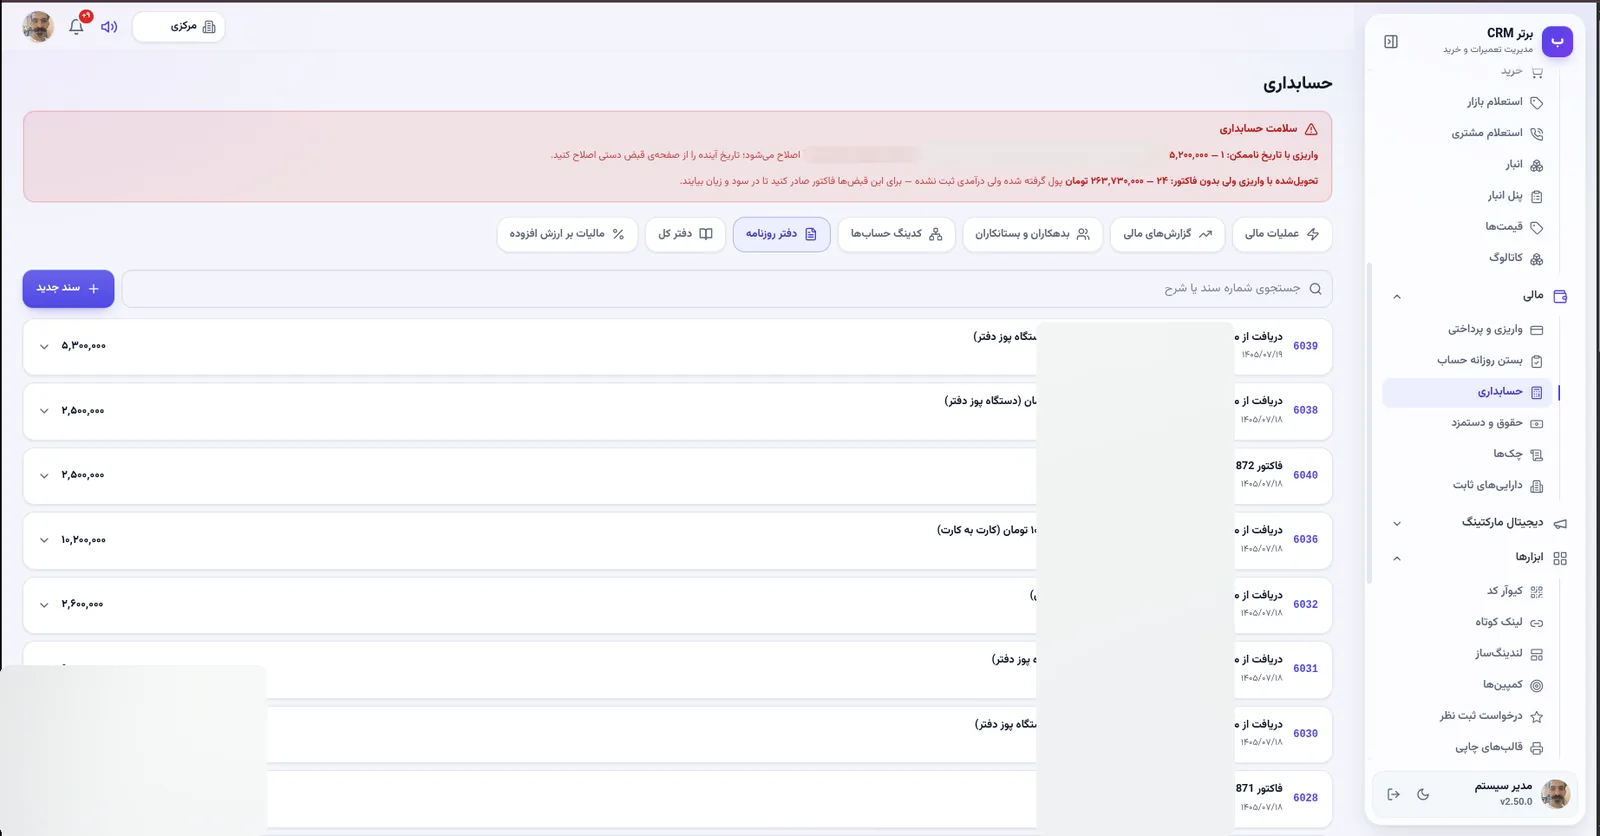
۲کاربر معمولاً سند دستی نمی زند. فرم های عملیات مالی خودشان سند تراز می سازند: صدور فاکتور، دریافت وجه از مشتری، عودت وجه، و خرید قطعه از تامین کننده. هر رکورد فقط یک بار سند می گیرد، پس تکرار عملیات باعث سند تکراری نمی شود.
- صدور فاکتور: بدهکار حساب دریافتنی، بستانکار درآمد خدمات
- دریافت از مشتری: بدهکار بانک یا صندوق، بستانکار دریافتنی
- خرید قطعه: بدهکار موجودی، بستانکار پرداختنی تامین کننده
- تحویل قطعه به تعمیرکار: بدهکار بهای تمام شده، بستانکار موجودی
۳این یک تصمیم مهم است: اگر ساختن سند حسابداری به هر دلیلی خطا بدهد، ثبت پذیرش یا دریافت پول متوقف نمی شود؛ خطا لاگ می شود و کار ادامه پیدا می کند. نرم افزاری که به خاطر یک مشکل حسابداری اجازه ندهد از مشتری پول بگیرید، در ساعت شلوغی کنار گذاشته می شود.
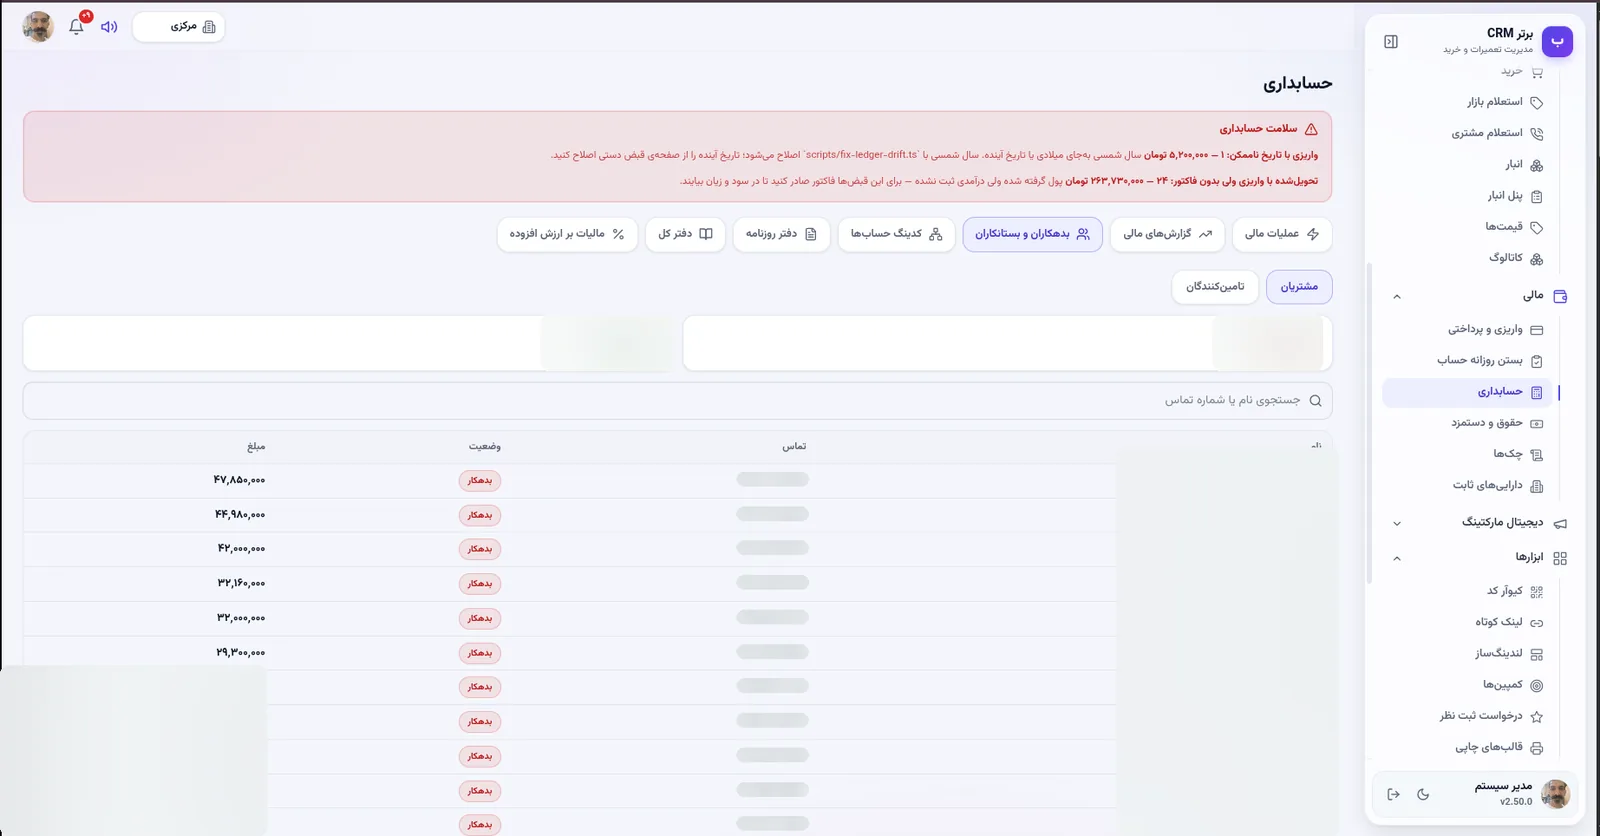
۴فهرست بدهکاران و بستانکاران از خود اسناد استخراج می شود، نه از یک جدول جداگانه که باید هماهنگ نگه داشته شود. برای هر مشتری مانده مثبت یعنی بدهکار است و مانده منفی یعنی پیش پرداخت کرده. ترتیب ثبت فاکتور و پرداخت هم اهمیتی ندارد؛ هر دو حالت درست محاسبه می شود.
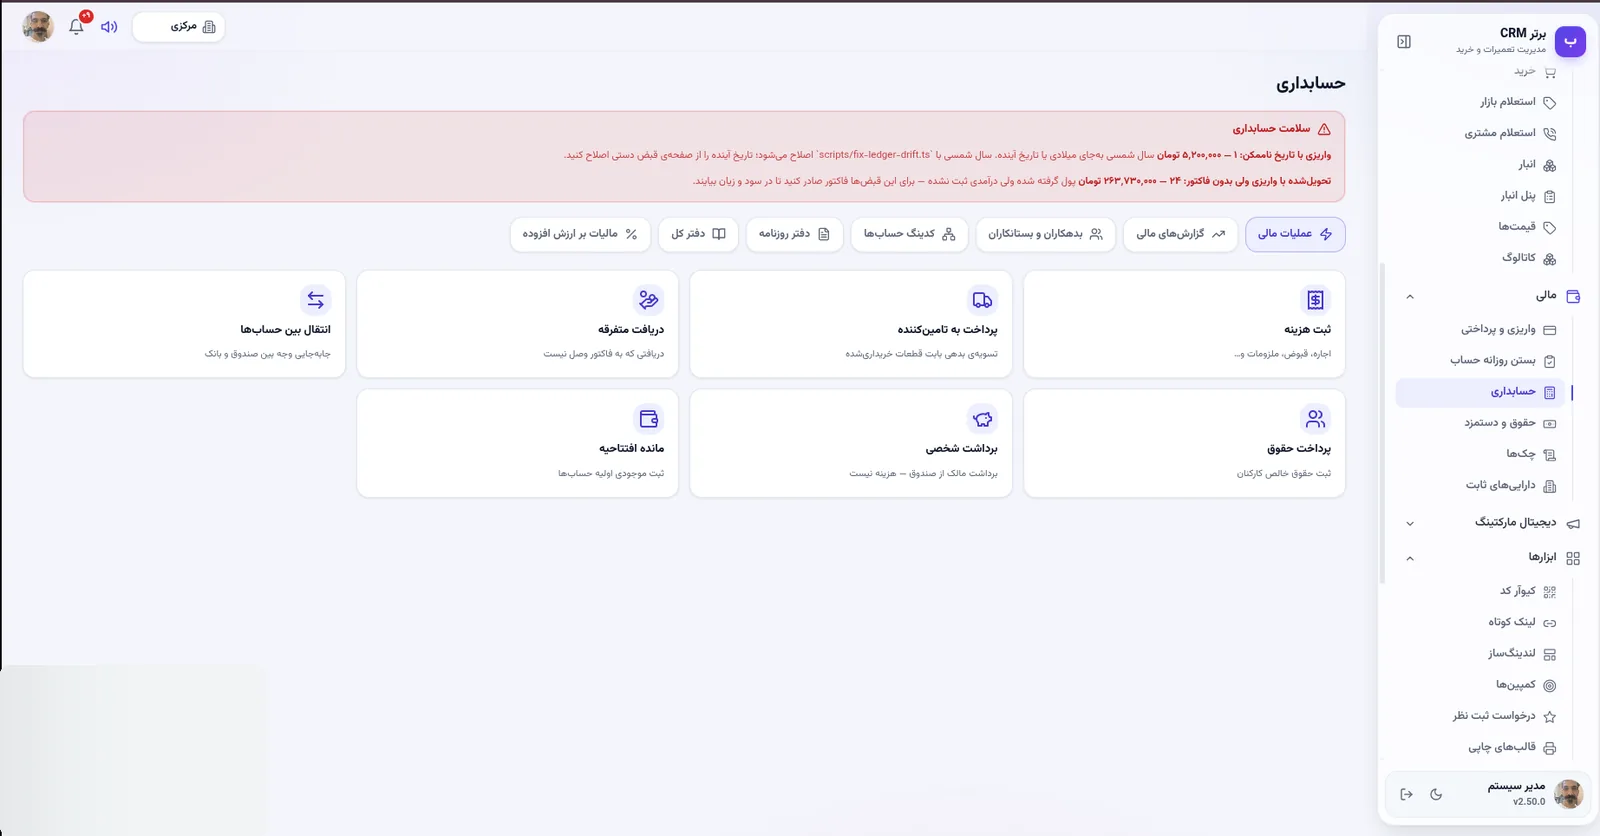
۵ثبت هزینه، انتقال بین حساب ها، پرداخت حقوق با تفکیک کارمند، و ثبت مانده افتتاحیه — همه با فرم های ساده و بدون نیاز به دانستن اینکه پشت صحنه چه اتفاقی می افتد. هر روش پرداخت (نقد، کارتخوان، حساب بانکی) به یک حساب وصل می شود تا همیشه معلوم باشد پول کجا نشسته.
۶حسابداری فقط ثبت پولِ واردشده نیست. پرداخت به تامین کننده برای تسویه بدهی، دریافت متفرقه، و برداشت شخصی مالک هر کدام فرم خودشان را دارند. هنگام انتخاب فروشنده، بدهی فعلی اش کنار نامش نوشته می شود تا لازم نباشد اول بروید و صورت حسابش را باز کنید.
- پرداخت به تامین کننده با نمایش بدهی جاری همان فروشنده
- دریافت متفرقه برای پولی که از فروش خدمات نیامده
- برداشت شخصی مالک — عمداً هزینه حساب نمی شود تا سود دوره بی دلیل پایین نیاید
۷اگر چکی که از مشتری گرفته اید همان لحظه به صندوق برود، موجودی نقدی مغازه دروغ می شود و ترازنامه پولی را نشان می دهد که هنوز وجود ندارد. اینجا چک دریافتی تا لحظه وصول در حساب «اسناد دریافتنی» می نشیند و چک صادره در «اسناد پرداختنی». هر چک سررسید، وضعیت وصول و برگشت خودش را دارد و چک هایی که سررسیدشان گذشته ولی هنوز تعیین تکلیف نشده اند با نوار قرمز بالای فهرست هشدار می گیرند — همان چیزی که واقعاً باید پیگیری شود.
- چک دریافتی و صادره، هر کدام با چرخه وضعیت خودش
- خلاصه بالای صفحه: مانده در جریان، سررسید هفت روز آینده، سررسید گذشته و برگشتی ها
- «سپردن به بانک» سند نمی زند، چون هنوز چیزی وصول نشده
۸اگر بهای میکروسکوپ یا کامپیوتر را کامل در ماه خرید هزینه کنید، سود آن ماه بی دلیل صفر می شود و سود ماه های بعد بی دلیل بالا می رود — یعنی هیچ کدام از دو عدد واقعی نیست. تجهیزات را به عنوان دارایی ثبت می کنید و بهایشان طی عمر مفید پخش می شود. اجرای استهلاک ماهانه یک دکمه است و دو بار زدنش چیزی خراب نمی کند، چون همان ماه دوباره ثبت نمی شود.
- استهلاک ماهانه با یک سند برای همه دارایی ها، ولی ریز هر قلم جدا
- ارزش دفتری همان مانده حساب است — لازم نیست دو حساب را جمع بزنید
- قسط آخر با باقی مانده بسته می شود، پس جمع اقساط دقیقاً برابر بهاست
- واگذاری یا اسقاط، ارزش دفتری باقی مانده را یکجا هزینه می کند
۹ممکن است اصلاً مؤدی نباشید، پس تا کلیدش را روشن نکنید هیچ فاکتوری مالیات نمی گیرد و رفتار امروز نرم افزار دقیقاً دست نخورده می ماند. وقتی روشنش کردید، نرخ روی خود فاکتور ثبت می شود نه اینکه لحظه نمایش از تنظیمات خوانده شود؛ یعنی تغییر بعدی نرخ فاکتورهای گذشته را دستکاری نمی کند و ویرایش یک فاکتور قدیمی نرخ خودش را نگه می دارد. گزارش دوره ای به تفکیک ماه شمسی هم برای پرکردن اظهارنامه هست.
- مأخذ مالیات پس از تخفیف حساب می شود، نه قبلش
- تاریخ شروع دلخواه — می توانید مالیات را از تاریخ مشخصی فعال کنید
- فعال کردن با نرخ صفر رد می شود تا خیال نکنید مالیات روشن است
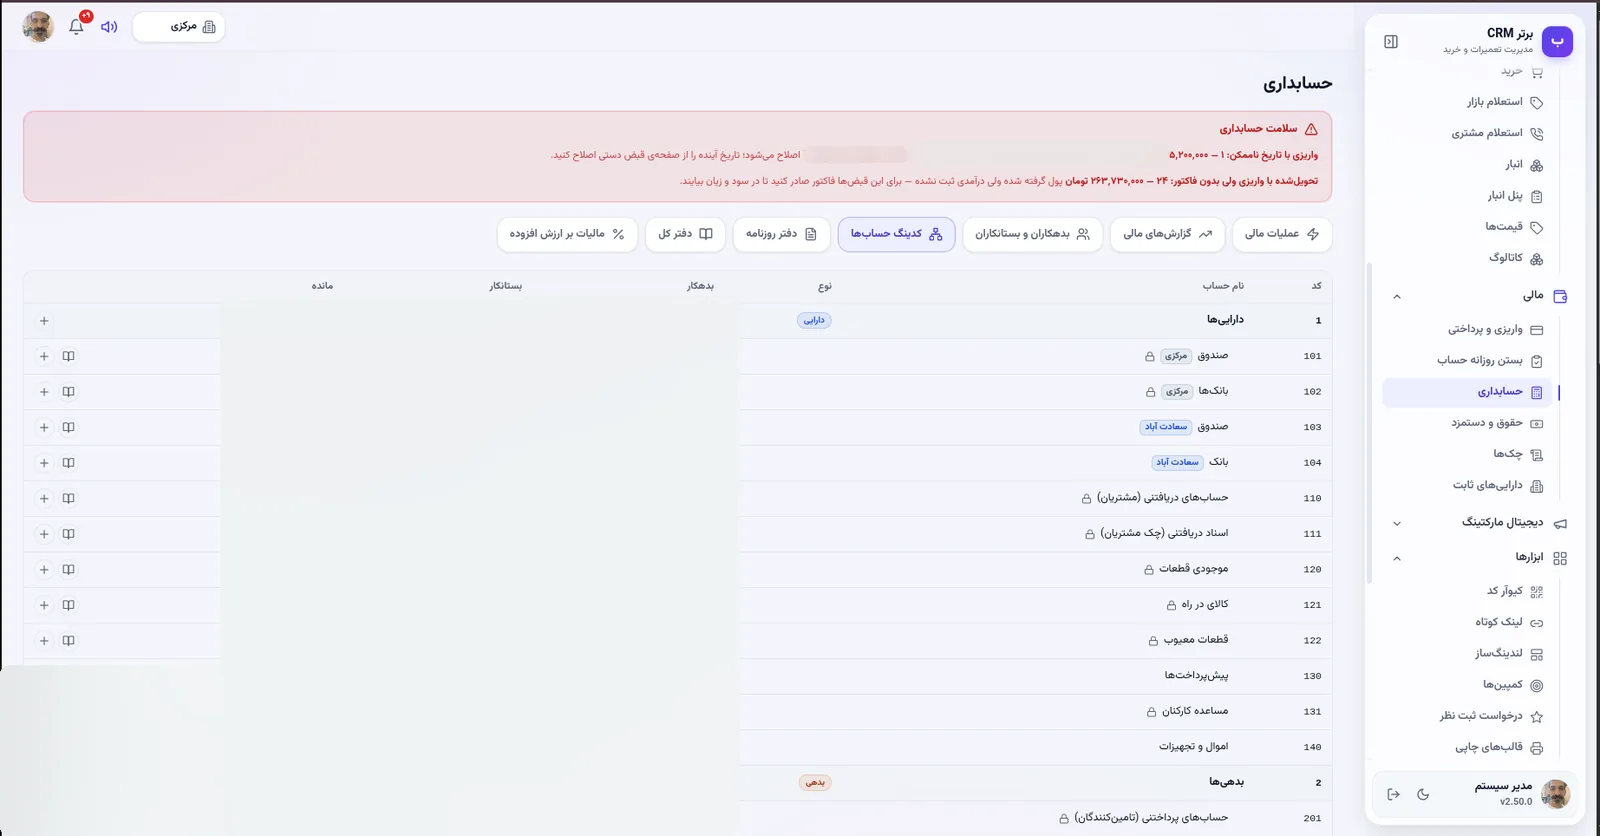
۱۰بدترین حالت در حسابداری این است که چیزی بی سروصدا سند نخورد و ماه ها بعد بفهمید. بالای صفحه حسابداری یک نوار هست که همان لحظه می گوید: فاکتور، پرداخت یا خریدی که سند نخورده، روش پرداختی که حساب مقصدش تعیین نشده، یا دفتری که تراز نیست — با تعداد و مبلغ. یعنی به جای اینکه کسی باید بگردد و پیدا کند، خودش را نشان می دهد.
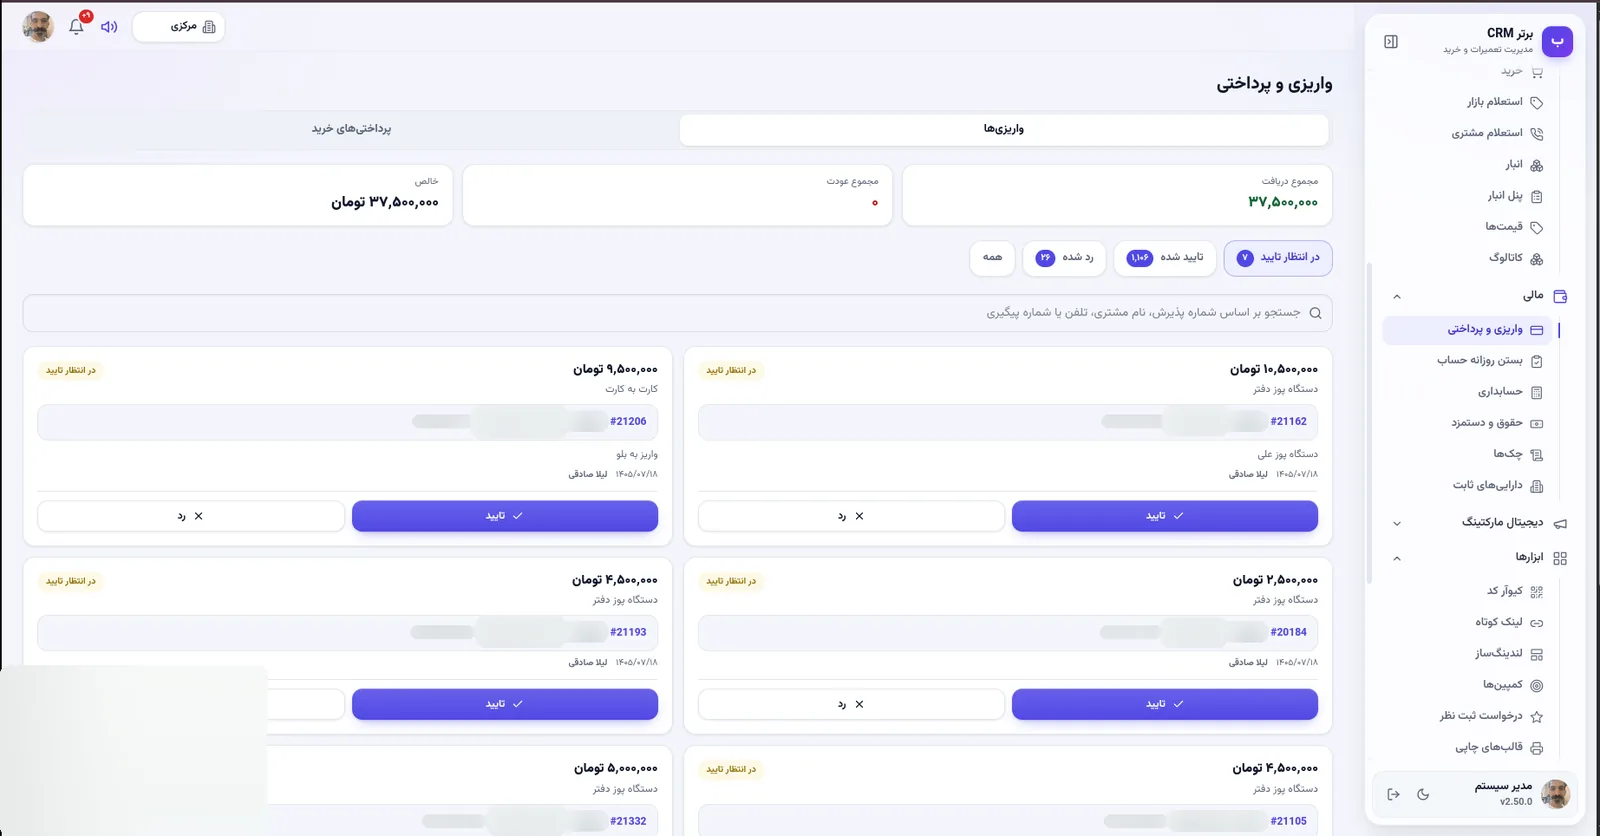
۱۱واریزی که به اشتباه تایید شده — مبلغ یا قبض اشتباه، پولی که در واقع کشیده نشده — با دکمه «لغو واریزی» و نوشتن دلیل برداشته می شود: از پرداخت های قبض و دفتر حسابداری بیرون می رود و با دلیلش در تب «رد شده» می ماند، و اگر روز آن روش بسته شده باشد، بستن روزانه دوباره بررسی می شود. این دسترسی جداست و پیش فرض فقط مدیر کل دارد؛ تاییدکننده پرداخت نمی تواند پول تاییدشده را بردارد، و چه کسی، کی و با چه دلیلی لغو کرده در سابقه فعالیت می ماند.
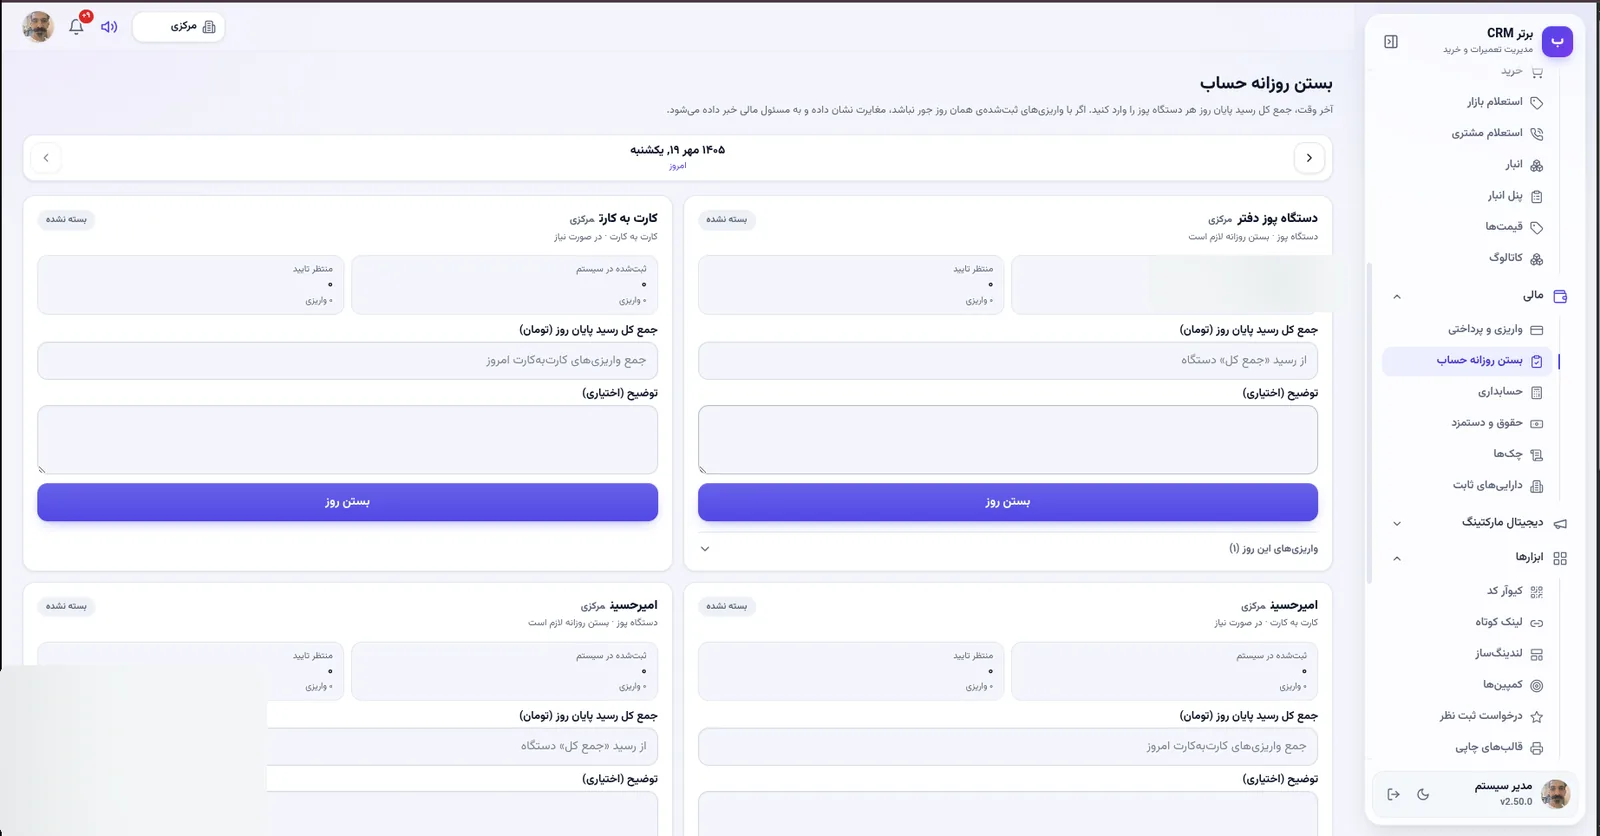
۱۲در تنظیمات پرداخت مشخص می کنید پول هر روش کجا می رود: صندوق، یا کدام حساب بانکی. این یک جزئیات ریز به نظر می رسد ولی نیست — اگر تعیین نشود، پول کارتخوان و کارت به کارت هم به عنوان نقد در صندوق می نشیند و موجودی نقدی که می بینید واقعی نیست. روش هایی که حسابشان تعیین نشده هشدار می گیرند تا از قلم نیفتند.
۱۳سند خارج از بازه سال مالی جاری ثبت نمی شود. این محدودیت عمدی است و جلوی خراب شدن دفاتر بسته شده را می گیرد. داده قدیمی که از سیستم قبلی منتقل می شود هم سند نمی گیرد تا سال مالی جدید شما تمیز شروع شود.
۱۴درآمد از دفتر حسابداری خوانده می شود و با صورت سود و زیان یکی است؛ دریافتی از تاریخ واقعی واریز. این دو عمداً فرق دارند و جدول «چرا درآمد با دریافتی یکی نیست؟» تفاوت را قلم به قلم می گوید: بیعانه قبلی، طلب از مشتری، پیش دریافت و وصول فاکتورهای قبلی.
- ترازنامه مانده پایان بازه را نشان می دهد، تراز آزمایشی گردش و مانده را کنار هم
- اگر در بازه هزینه عملیاتی ثبت نشده، هشدار می دهد که «سود خالص» در واقع ناخالص است
- نوار سلامت حسابداری فاکتور با سند کهنه، واریزی با تاریخ ناممکن و تحویل پول گرفته بی فاکتور را می گیرد
- مواد مصرفی و قطعه تست در حساب هزینه جدا، نه در بهای تمام شده قبض ها